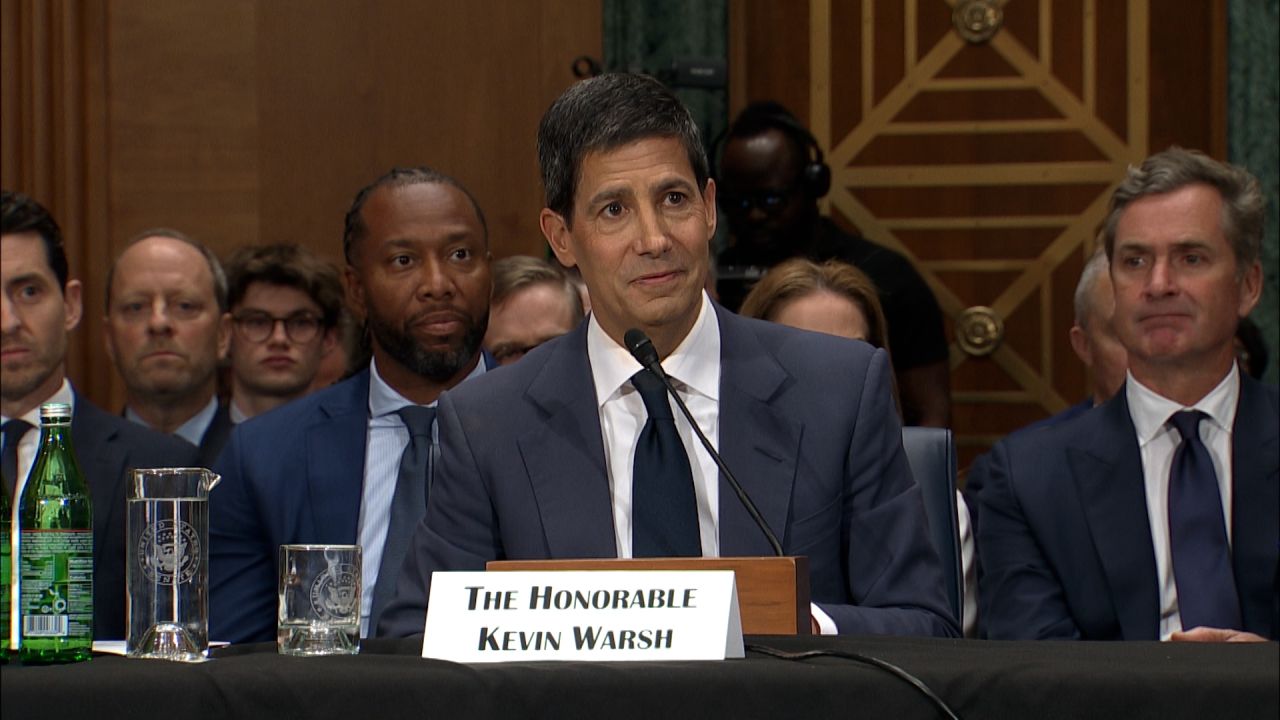
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভের নেতৃত্বে পরিবর্তন মানেই শুধু একজন চেয়ারম্যানের বিদায় ও আরেকজনের আগমন নয়; বরং এটি বৈশ্বিক অর্থনীতি, সুদের হার, ডলার, মুদ্রাস্ফীতি এবং আন্তর্জাতিক বিনিয়োগ ব্যবস্থার ওপর সম্ভাব্য নতুন দিকনির্দেশনার সূচনা। ২০২৬ সালে জেরোম পাওয়েলের দীর্ঘ মেয়াদের অবসান ঘটিয়ে ডোনাল্ড ট্রাম্পের মনোনীত কেভিন ওয়ার্শ ফেডের নতুন চেয়ারম্যান হিসেবে উঠে আসছেন আর এই পরিবর্তন ইতোমধ্যেই ওয়াশিংটন থেকে ওয়াল স্ট্রিট পর্যন্ত আলোচনার কেন্দ্রবিন্দুতে পরিণত হয়েছে।
জেরোম পাওয়েলের সময়কালকে অনেক অর্থনীতিবিদ “স্থিতিশীল কিন্তু কঠোর” যুগ হিসেবে দেখেন।
২০১৮ সালে দায়িত্ব নেওয়ার পর তিনি একদিকে কোভিড-পরবর্তী অর্থনৈতিক বিপর্যয়, অন্যদিকে ৪০ বছরের মধ্যে সর্বোচ্চ মুদ্রাস্ফীতির বিরুদ্ধে লড়াই করেছেন। তাঁর নেতৃত্বে ফেড সুদের হার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণে কঠোর অবস্থান নেয়। এতে মার্কিন অর্থনীতিতে মুদ্রাস্ফীতি কমানোর ক্ষেত্রে সাফল্য এলেও সাধারণ নাগরিক, ব্যবসায়ী ও আন্তর্জাতিক বাজারে ঋণের ব্যয় বেড়ে যায়। বাড়ির মর্টগেজ থেকে করপোরেট ঋণ সব ক্ষেত্রেই উচ্চ সুদের চাপ সৃষ্টি হয়। পাওয়েলের সবচেয়ে বড় শক্তি ছিল রাজনৈতিক চাপের মধ্যেও ফেডের স্বাধীনতা রক্ষা করা। ট্রাম্প প্রশাসনের বারবার সুদের হার কমানোর চাপ সত্ত্বেও তিনি কেন্দ্রীয় ব্যাংকের স্বায়ত্তশাসনের প্রশ্নে আপসহীন ছিলেন।
তবে পাওয়েলের সমালোচনাও কম নয়। তাঁর বিরুদ্ধে অভিযোগ ছিল, মুদ্রাস্ফীতি শুরুতে যথেষ্ট দ্রুত নিয়ন্ত্রণ করা হয়নি, যার ফলে পরে আরও কঠোর সুদনীতি নিতে হয়। “Higher for longer” নীতির কারণে শেয়ারবাজারে চাপ, উৎপাদন খাতে মন্থরতা এবং উন্নয়নশীল দেশগুলোতে ডলার সংকট আরও প্রকট হয়। বিশেষ করে বাংলাদেশসহ আমদানিনির্ভর অর্থনীতির দেশগুলোতে ডলার শক্তিশালী হওয়ায় বৈদেশিক ঋণ পরিশোধ ও আমদানি ব্যয় বেড়ে যায়।
অন্যদিকে কেভিন ওয়ার্শকে ঘিরে যে প্রত্যাশা তৈরি হয়েছে, তা অনেকটাই ভিন্ন। সাবেক ফেড গভর্নর ও ওয়াল স্ট্রিট-ঘনিষ্ঠ এই অর্থনীতিবিদকে বাজারপন্থী এবং প্রবৃদ্ধিমুখী হিসেবে দেখা হয়। ট্রাম্প প্রশাসনের সমর্থন পাওয়ার অর্থ, তাঁর নেতৃত্বে ফেড তুলনামূলকভাবে সুদের হার কমানোর দিকে ঝুঁকতে পারে যা ব্যবসা, বিনিয়োগ ও বাজারে তারল্য বাড়াতে সহায়ক হতে পারে। অর্থাৎ, পাওয়েলের “inflation first” অবস্থানের বিপরীতে ওয়ার্শের সম্ভাব্য নীতি হতে পারে “growth first”।
কিন্তু এখানেই মূল বিতর্ক। ওয়ার্শ যদি দ্রুত সুদের হার কমানোর পথে হাঁটেন, তবে স্বল্পমেয়াদে শেয়ারবাজার ও ব্যবসা খাত চাঙ্গা হতে পারে, ডলার কিছুটা দুর্বল হতে পারে, emerging markets-এ পুঁজি প্রবাহ বাড়তে পারে। কিন্তু একই সঙ্গে মূল্যস্ফীতি আবারও মাথাচাড়া দেওয়ার ঝুঁকি তৈরি হবে। অর্থাৎ, প্রবৃদ্ধি বাড়ানোর চেষ্টায় ফেডের দীর্ঘদিনের anti-inflation credibility ক্ষতিগ্রস্ত হতে পারে। আরও বড় প্রশ্ন হলো, ফেড কি রাজনৈতিকভাবে আরও বেশি হোয়াইট হাউস-নির্ভর হয়ে পড়বে?
এই পরিবর্তনের আরেকটি তাৎপর্য রাজনৈতিক। পাওয়েল ছিলেন তুলনামূলকভাবে প্রাতিষ্ঠানিক ও স্বাধীন, আর ওয়ার্শকে ঘিরে বিরোধীদের আশঙ্কা তিনি ট্রাম্প প্রশাসনের অর্থনৈতিক এজেন্ডার প্রতি বেশি অনুগত হতে পারেন। ফলে ফেডের ঐতিহাসিক স্বাধীনতা নিয়ে নতুন বিতর্ক তৈরি হয়েছে। অর্থাৎ, এটি শুধু অর্থনৈতিক নেতৃত্ব পরিবর্তন নয়; বরং কেন্দ্রীয় ব্যাংকের চরিত্রগত দিক থেকেও বড় পরিবর্তনের সম্ভাবনা।
বাংলাদেশসহ উন্নয়নশীল দেশগুলোর জন্য এই পরিবর্তন বিশেষভাবে গুরুত্বপূর্ণ। পাওয়েল যুগে শক্তিশালী ডলার আমদানি ব্যয়, জ্বালানি খরচ ও বৈদেশিক ঋণের চাপ বাড়িয়েছে। ওয়ার্শ যদি সুদের হার নরম করেন, তবে ডলার দুর্বল হতে পারে, যা আমদানিনির্ভর দেশগুলোর জন্য কিছুটা স্বস্তি বয়ে আনতে পারে। তবে একই সঙ্গে বৈশ্বিক পণ্যমূল্য আবার বাড়লে নতুন মূল্যস্ফীতির চাপও তৈরি হতে পারে।
সব মিলিয়ে, জেরোম পাওয়েল ছিলেন শৃঙ্খলাবদ্ধ সংকট-পরিচালক যিনি মূল্যস্ফীতির বিরুদ্ধে কঠোর অবস্থান নিয়েছিলেন, যদিও তার অর্থনৈতিক মূল্য ছিল উল্লেখযোগ্য। কেভিন ওয়ার্শ হতে পারেন প্রবৃদ্ধিমুখী পরীক্ষামূলক চেয়ারম্যান যিনি বাজারকে দ্রুত চাঙ্গা করতে চাইবেন, তবে এতে রাজনৈতিক প্রভাব, মূল্যস্ফীতি এবং ফেডের বিশ্বাসযোগ্যতা নিয়ে নতুন প্রশ্ন উঠতে পারে।
ফলে ফেডের এই নেতৃত্ব পরিবর্তন বিশ্ব অর্থনীতির জন্য এক নতুন অধ্যায়, যেখানে মূল প্রশ্ন একটাই: যুক্তরাষ্ট্র কি স্থিতিশীলতার পথ ধরে এগোবে, নাকি প্রবৃদ্ধির নামে আরও ঝুঁকিপূর্ণ অর্থনৈতিক পরীক্ষায় নামবে।