অর্থনৈতিক প্রতিবেদক | গণ আওয়াজ
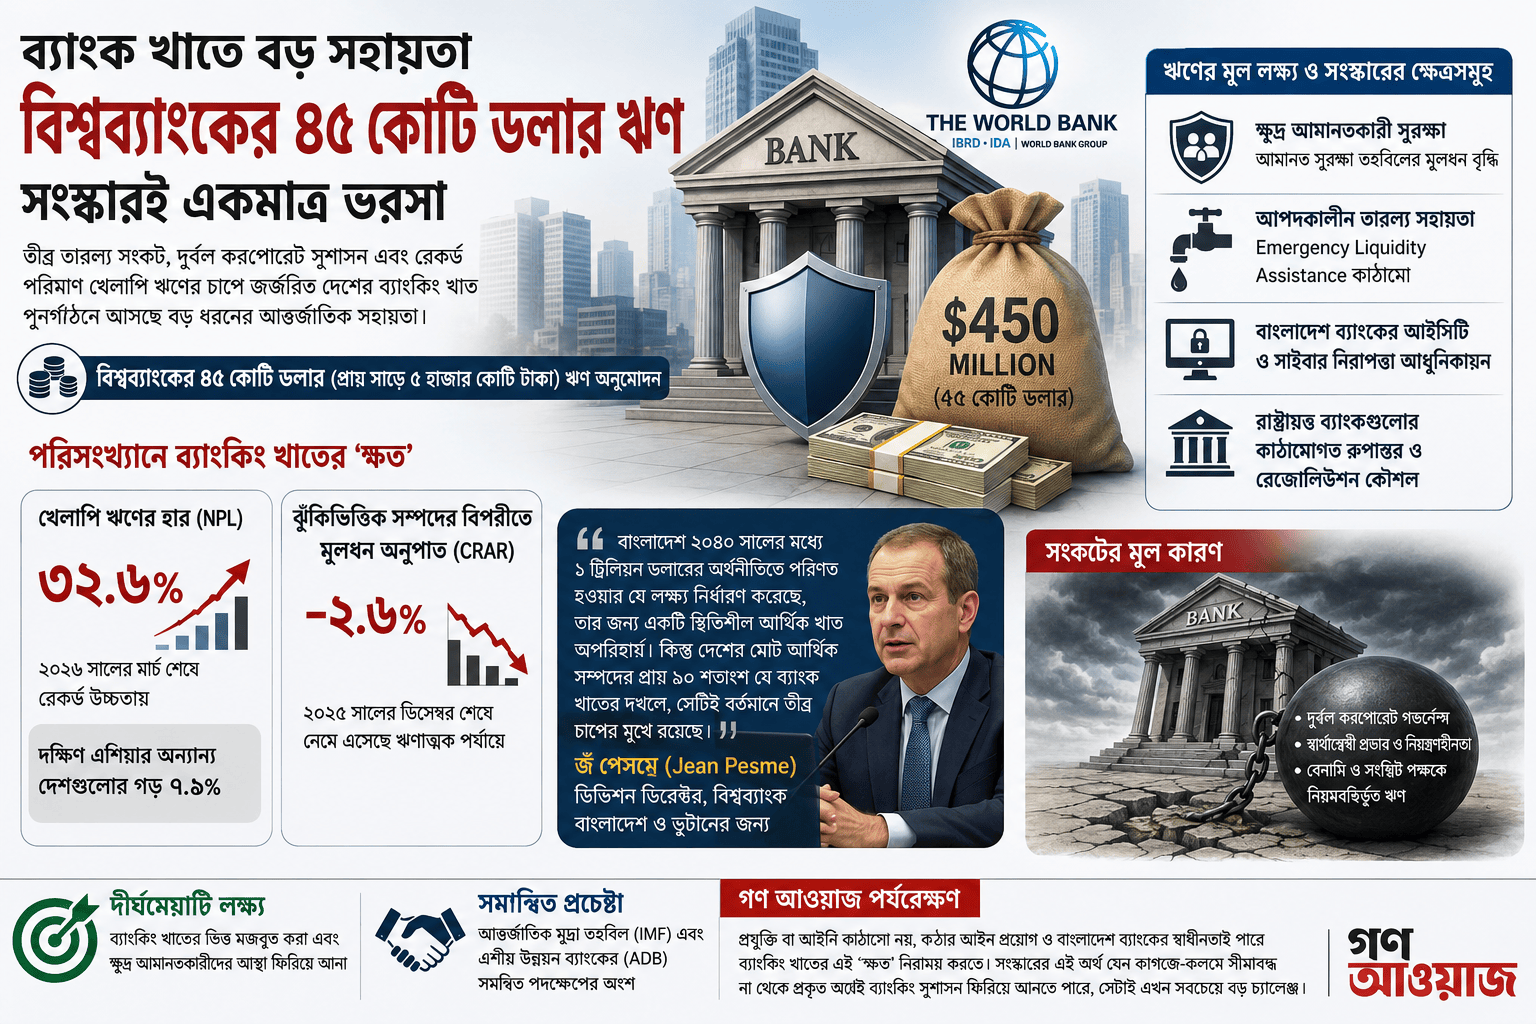
তীব্র তারল্য সংকট, দুর্বল করপোরেট সুশাসন এবং রেকর্ড পরিমাণ খেলাপি ঋণের চাপে জর্জরিত দেশের ব্যাংকিং খাত পুনর্গঠনে বড় ধরনের আন্তর্জাতিক সহায়তা আসছে। বাংলাদেশের ব্যাংক খাতের ভিত মজবুত করা এবং ক্ষুদ্র আমানতকারীদের আস্থা ফিরিয়ে আনার লক্ষ্যে ৪৫ কোটি মার্কিন ডলার (দেশীয় মুদ্রায় প্রায় সাড়ে ৫ হাজার কোটি টাকা) ঋণ অনুমোদন করেছে বিশ্বব্যাংকের নির্বাহী পরিচালক বোর্ড। ‘ফাইন্যান্সিয়াল সেক্টর সাপোর্ট প্রজেক্ট-২’ (FSSP-II) শীর্ষক এই প্রকল্পের মাধ্যমে দেশের সামগ্রিক আর্থিক খাতের স্থিতিশীলতা ফিরিয়ে আনার জন্য একটি দীর্ঘমেয়াদি রোডম্যাপ তৈরি করা হবে বলে জানা গেছে।
তবে আন্তর্জাতিক এই ঋণ এবং সংস্কারের তোড়জোড় এমন এক সময়ে হচ্ছে, যখন দেশের ব্যাংকিং খাতের ভেতরের চিত্র অত্যন্ত উদ্বেগজনক।
পরিসংখ্যানে ব্যাংকিং খাতের ‘ক্ষত’
বিশ্বব্যাংকের ঢাকা অফিস থেকে প্রকাশিত তথ্য এবং অর্থনৈতিক বিশ্লেষকদের মতে, দেশের ব্যাংক খাতের সংকট এখন আর শুধু তাত্ত্বিক আলোচনায় সীমাবদ্ধ নেই, এটি প্রাতিষ্ঠানিক রূপ নিয়েছে।
- খেলাপি ঋণের পাহাড়: ২০২৬ সালের মার্চ মাসের শেষ নাগাদ দেশের ব্যাংকিং খাতে খেলাপি ঋণের (NPL) হার দাঁড়িয়েছে রেকর্ড ৩২.৬ শতাংশে। অথচ দক্ষিণ এশিয়ার অন্যান্য দেশগুলোর গড় খেলাপি ঋণের হার মাত্র ৭.৯ শতাংশ।
- ঋণাত্মক মূলধন: গত ডিসেম্বর (২০২৫) শেষে পুরো ব্যাংক খাতের ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের অনুপাত (CRAR) নেমে এসেছে ঋণাত্মক (-) ২.৬ শতাংশে।
দুর্বল করপোরেট গভর্নেন্স, ব্যাংকের নীতিনির্ধারণে স্বার্থান্বেষী মহলের বা নিয়ন্ত্রক সংস্থার ওপর প্রভাব বিস্তার এবং বেনামি ও সংশ্লিষ্ট পক্ষকে নিয়মবহির্ভূত ঋণ দেওয়ার কারণেই খাতটি আজ এই খাদের কিনারায় এসে দাঁড়িয়েছে।
ঋণের মূল লক্ষ্য ও সংস্কারের ক্ষেত্রসমূহ
বিশ্বব্যাংকের এই ৪৫ কোটি ডলার কেবল কোনো সাধারণ বাজেট সহায়তা নয়; এটি সরাসরি আর্থিক খাতের কাঠামোগত সংস্কারের জন্য শর্তযুক্ত অর্থায়ন। আন্তর্জাতিক মুদ্রা তহবিল (IMF) এবং এশীয় উন্নয়ন ব্যাংকের (ADB) সমন্বিত পদক্ষেপের অংশ হিসেবে এই প্রকল্প সাজানো হয়েছে। এর মূল ক্ষেত্রগুলো হলো:
বিশ্বব্যাংক সংস্কার ঋণ ($৪৫০ মিলিয়ন)
   ├── ক্ষুদ্র আমানতকারী সুরক্ষা (আমানত সুরক্ষা তহবিলের মূলধন বৃদ্ধি)
   ├── আপদকালীন তারল্য সহায়তা (Emergency Liquidity Assistance) কাঠামো
   ├── বাংলাদেশ ব্যাংকের আইসিটি ও সাইবার নিরাপত্তা আধুনিকায়ন
   └── রাষ্ট্রায়ত্ত ব্যাংকগুলোর কাঠামোগত রূপান্তর ও রেজোলিউশন কৌশল
১. ক্ষুদ্র আমানতকারীদের ঢাল: ব্যাংক বন্ধ বা দেউলিয়া হলে সাধারণ মানুষ যাতে পৈতৃক বা সারাজীবনের সঞ্চয় না হারায়, সেজন্য ‘ডিপোজিট প্রটেকশন সিস্টেম’ বা আমানত সুরক্ষা ব্যবস্থার আমূল পরিবর্তন করা হবে। আমানত সুরক্ষা তহবিলের মূলধন বাড়িয়ে গ্রাহকদের আস্থা ফেরানোই এর মূল লক্ষ্য।
২. জরুরি তারল্য কাঠামো: সংকটে পড়া ব্যাংকগুলোকে বাঁচাতে একটি নির্দিষ্ট ও জবাবদিহিমূলক ‘ইমার্জেন্সি লিকুইডিটি অ্যাসিস্ট্যান্স’ বা জরুরি তারল্য সহায়তা কাঠামো প্রতিষ্ঠা করা হবে।
৩. কেন্দ্রীয় ব্যাংকের আধুনিকায়ন ও সাইবার নিরাপত্তা: ক্রমবর্ধমান ডিজিটাল জালিয়াতি ও সাইবার ঝুঁকি মোকাবিলায় বাংলাদেশ ব্যাংকের তথ্য ও যোগাযোগ প্রযুক্তি (আইসিটি) অবকাঠামোকে সম্পূর্ণ আধুনিকায়ন করা হবে। এর ফলে ডেটা-চালিত ও ঝুঁকিভিত্তিক তদারকি ব্যবস্থা জোরদার হবে।
‘১ ট্রিলিয়ন ডলার’ অর্থনীতির স্বপ্ন ও বাস্তবতা
বাংলাদেশ ও ভুটানের জন্য নিযুক্ত বিশ্বব্যাংকের ডিভিশন ডিরেক্টর জঁ পেসমে (Jean Pesme) অত্যন্ত কড়া ভাষায় সতর্ক করে বলেছেন,
“বাংলাদেশ ২০৪০ সালের মধ্যে ১ ট্রিলিয়ন ডলারের অর্থনীতিতে পরিণত হওয়ার যে লক্ষ্য নির্ধারণ করেছে, তার জন্য একটি স্থিতিশীল আর্থিক খাত অপরিহার্য। কিন্তু দেশের মোট আর্থিক সম্পদের প্রায় ৯০ শতাংশ যে ব্যাংক খাতের দখলে, সেটিই বর্তমানে তীব্র চাপের মুখে রয়েছে।”
বিগত বছরগুলোতে ব্যাংক খাতের লুটপাট ও খেলাপি ঋণের সংস্কৃতি বন্ধে রাজনৈতিক সদিচ্ছার অভাব বারবার দৃশ্যমান হয়েছে। বিশ্বব্যাংকের সাড়ে ৫ হাজার কোটি টাকার এই ঋণ প্রযুক্তির উন্নয়ন কিংবা আইনি কাঠামো তৈরিতে হয়তো বড় ভূমিকা রাখবে, কিন্তু ঋণখেলাপিদের বিরুদ্ধে কঠোর আইনি ব্যবস্থা এবং কেন্দ্রীয় ব্যাংকের সম্পূর্ণ স্বাধীনভাবে কাজ করার পরিবেশ নিশ্চিত না হলে শুধু কাগজের কলমে বা ঋণের টাকায় এই বিশাল ‘ক্ষত’ নিরাময় সম্ভব নয়। সংস্কারের এই অর্থ যেন আমলাতান্ত্রিক জটিলতায় হারিয়ে না গিয়ে প্রকৃত অর্থেই ব্যাংকিং সুশাসন ফেরাতে পারে, সেটাই এখন সবচেয়ে বড় চ্যালেঞ্জ।